空き家・相続した実家の「売る・貸す・手放す」の情報サイト
相続した実家、そのままにしていませんか。
— 空き家は持っているだけでお金が出ていき、期限を過ぎると税金の特例も使えなくなります。
- 自治体の制度は、公式サイトで確認できた内容を、確認日つきで載せます
- 放置した場合と手放した場合の違いを、見本の数字と出典で比べます
- 業者の押し売りなし。偏らない中立の情報だけ
6つの質問で、放置した場合と手放した場合の差を調べる診断を準備しています。いまは、計算の考え方と見本の数字を、次のページで確かめられます。
空き家・相続した実家 完全ガイドブック
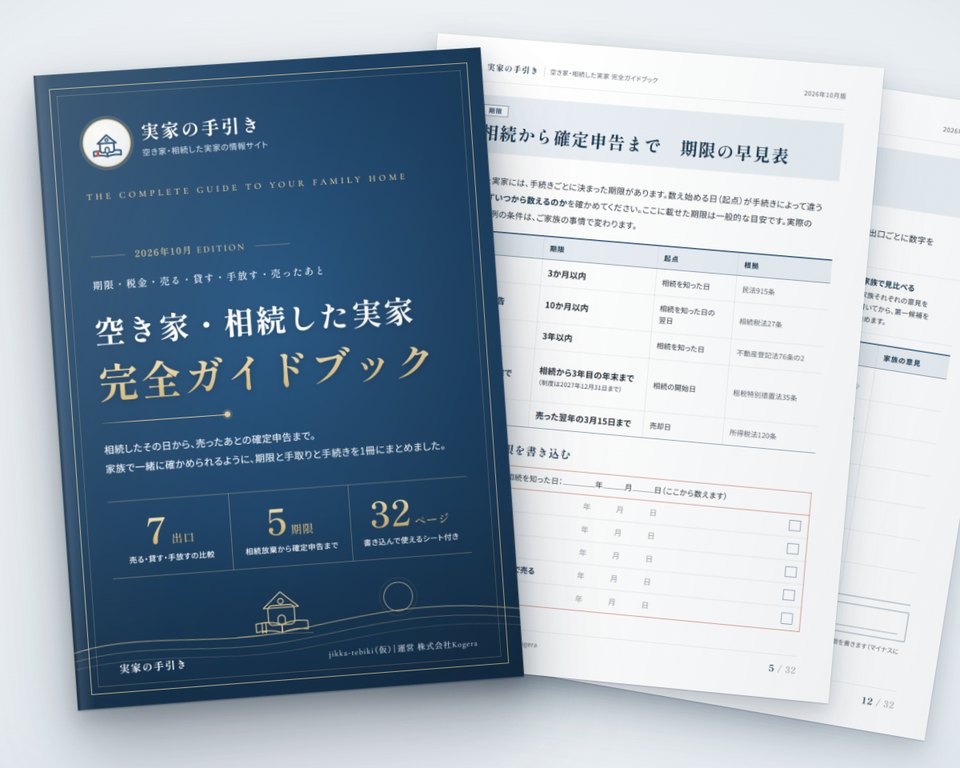
期限の早見表・7つの出口の比較シート・家族会議シート・売ったあとの手続きを1冊に。
無料でダウンロードするメールアドレスだけで受け取れます。目次と内容を見る
数字で見る、空き家の現実
全国の空き家(住宅全体の13.8%)
根拠:総務省 住宅・土地統計調査(令和5年10月1日時点)年間の維持管理費用でいちばん多い区分(16.7%)。30万円以上かかる人も8.5%
根拠:国土交通省「令和6年空き家所有者実態調査」(税金などを含む費用)相続した空き家を、3,000万円控除で売れる期限
根拠:租税特別措置法35条3項空き家を放置すると、こうなります
空き家の負担は、年を追うごとに重くなります。どれも法令と公的な調査に基づく事実です。
持っているだけで、お金が出ていく
年間の維持管理費用でいちばん多い区分(16.7%)。30万円以上かかる人も8.5%
固定資産税などの税金に加えて、管理の委託料、電話・ガス・水道などの契約費用、空き家までの交通費がかかります。国土交通省の調査では、年間の維持管理費用は10万〜20万円未満の人がいちばん多く、30万円以上の人も8.5%います。
根拠:国土交通省「令和6年空き家所有者実態調査」税金の特例が使えなくなる
相続人1人あたりの差(売却益が3,000万円以上の場合)
亡くなった方が一人で住んでいた家は、相続から3年目の年末までに売れば、売却益から最大3,000万円を差し引けます。期限を過ぎると、要件を満たしていても使えません。税率20.315%で計算すると、売却益が3,000万円以上なら、相続人1人あたり最大約609万円の差になります。相続人が3人以上のときは、1人あたり2,000万円までです。
根拠:租税特別措置法35条3項、国税庁タックスアンサーNo.3306(制度は2027年12月31日までの売却が対象)土地の固定資産税の軽減がなくなる
住宅用地の特例(200㎡以下の部分)が、外れる
管理されていない空き家として市区町村から勧告を受けると、住宅が建っている土地の固定資産税の軽減(200㎡以下の部分は課税標準が最大6分の1)が受けられなくなります。2023年12月の法改正で、倒壊寸前でなくても、管理不全空家等として対象になりました。
根拠:空家等対策の推進に関する特別措置法、地方税法349条の3の2他人にけがをさせたら、持ち主の責任
特定空家等の命令に従わない場合の過料
屋根や外壁が落ちて通行人にけがをさせたり、隣家に損害を与えたりすると、持ち主が賠償の責任を負うことがあります。住んでいなくても同じです。特定空家等として出た命令に従わない場合は50万円以下の過料、行政が代わりに解体(代執行)した費用も持ち主から徴収されます。
根拠:民法717条、空家等対策の推進に関する特別措置法22条・30条名義を変えないと過料、そして売れなくなる
相続登記を怠った場合の過料
2024年4月から相続登記は義務になり、正当な理由なく怠ると10万円以下の過料の対象です。名義を変えないまま次の相続が起きると、持ち主が増えて、共有者全員の同意がないと売れなくなります。
根拠:不動産登記法76条の2・164条きちんと決めると、こんな良いことがあります
放置の反対側には、具体的な良いことがあります。早く決めた家族ほど、選べる道が多く残ります。
見本の数字で比べると、これだけ変わります
下の2つの表は、記事のモデルケースの数字です。実在の物件の数字ではありません。あなたの家の金額は、条件で変わります。
| 売る金額 | 控除なしの手取り | 3,000万円控除ありの手取り | 差 |
|---|---|---|---|
| 1,200万円で売る | 930.8万円 | 1,152.8万円 | 222.0万円 |
| 600万円で売る(低廉な空家等の特例の上限) | 457.5万円 | 566.5万円 | 109.0万円 |
出典:このサイトの記事「相続した実家・空き家を売る」のモデルケース。手取りは、売却価格から手数料・印紙税・税額を引いた額です。相続登記の費用、片付け、固定資産税の精算は含めていません。計算の内訳を見る
| 持ち方 | 10年間の総額 |
|---|---|
| 通常(住宅用地の特例が続く) | 1,353,600円 |
| 勧告で特例が外れた場合 | 2,383,600〜2,638,600円 |
| 解体して更地にした場合(解体費120万円を含む) | 2,730,000〜2,985,000円 |
出典:このサイトの計算ページ「空き家の保有コスト計算」の見本の数字。特例が外れた最初の年の税額は、市町村の平均負担水準を60%と70%の2通りで示しています。
計算の内訳を見るよくある思い込み
思い込み「空き家のままにしておけば、固定資産税は安いままですよね?」
市区町村から勧告を受けると、土地の固定資産税の軽減がなくなります。
思い込み「売れるかどうか分からないので、決めようがない」
仲介で売れなくても、買取や、国に返す制度(相続土地国庫帰属制度。建物を解体した土地が対象)など、ほかの道があります。
思い込み「兄弟の意見がまとまるまで、何もしなくていい」
3,000万円控除の期限や相続登記の期限は、話し合いを待ってくれません。まず期限を確かめるのが先です。
思い込み「査定を頼むと、しつこく営業されそう」
このサイトの記事は、登録なしで読めます。業者に相談するのは、ご自身で決めてからで大丈夫です。
無料の計算ツール
期限、税金、保有コストを、自分の数字で確かめるための計算ページです。計算の考え方と見本の数字は、入力欄を使わなくても読めます。
いま、どんな状況ですか
相続した実家に迷ったら、まずこの1冊から
期限の早見表、7つの出口の比較シート、家族会議シート、売ったあとの手続きを、1冊にまとめました。印刷して、家族と一緒に確かめられます。
無料でダウンロードするメールアドレスだけで受け取れます。目次と内容を見る主要ガイド
第2章 相続直後
第4章 実行
第5章 売却後
物件のある地域から調べる
自治体の制度や窓口は、地域ごとに違います。掲載の準備が整った都道府県から、リンクを付けます。
| 北海道・東北 | 北海道青森岩手宮城秋田山形福島 |
|---|---|
| 関東 | 茨城栃木群馬埼玉千葉東京神奈川 |
| 中部 | 新潟※富山石川福井山梨長野岐阜静岡愛知 |
| 近畿 | 三重滋賀京都大阪兵庫奈良和歌山 |
| 中国・四国 | 鳥取島根岡山広島山口徳島香川愛媛高知 |
| 九州・沖縄 | 福岡佐賀長崎熊本大分宮崎鹿児島沖縄 |
※新潟県の物件は、地域の情報までそろう姉妹サイト『新潟 実家じまいナビ』でご案内しています。